Inondation dans votre appartement : les erreurs qui aggravent les dégâts et comment les éviter
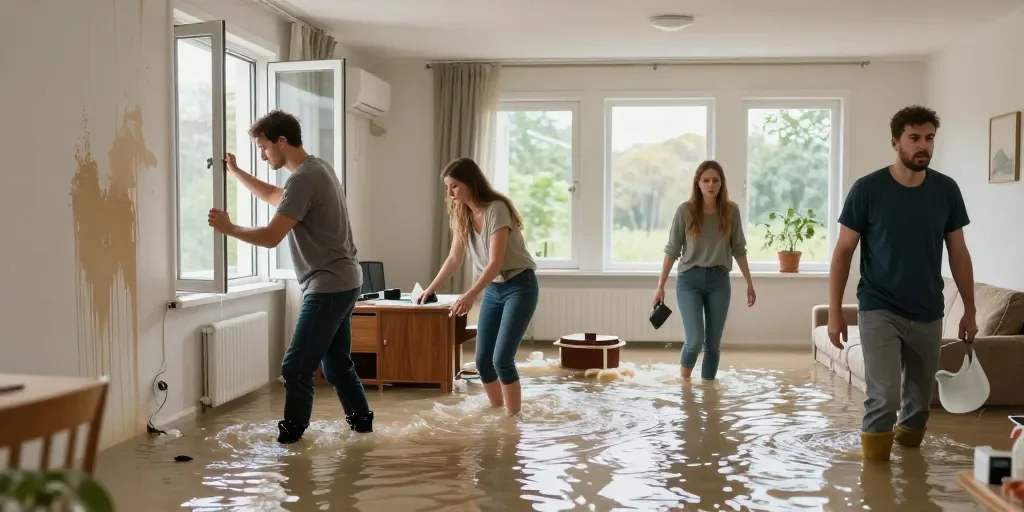
En bref
Que faire en cas d'inondation dans un appartement, en trois priorités absolues
- Couper l'électricité avant tout autre geste, sans exception
- Photographier chaque dégât avant de toucher à quoi que ce soit
- Déclarer le sinistre à l'assureur sous 5 jours ouvrés maximum
Que faire en cas d'inondation dans un appartement ? La réponse tient en une phrase : sécuriser, documenter, déclarer, dans cet ordre précis et jamais dans le désordre. On a tous en tête l'image du voisin qui court avec sa serpillière avant même d'avoir coupé le compteur électrique. Résultat : plus de peur que de mal, ou pire. Nous avons vu trop de dossiers d'assurance capoter parce que la personne avait nettoyé avant de photographier. Cet article va plus loin que les fiches réflexes classiques : on parle aussi de ce que les assureurs ne disent pas spontanément, comme la sous-assurance ou les vrais délais d'indemnisation.
Les trois erreurs fatales à ne surtout pas commettre
La panique pousse à agir vite, et c'est justement le problème. Voici les trois pièges qui transforment une inondation gérable en catastrophe personnelle.
Garder l'électricité allumée en espérant que ça passe
L'eau et le courant ne font jamais bon ménage, tout le monde le sait en théorie. Pourtant, beaucoup hésitent à couper le disjoncteur général par peur de perdre le frigo ou le chauffage. Erreur de raisonnement totale : l'électrocution tue en quelques secondes, un frigo qui dégèle se répare. Coupez le compteur avant même de vérifier l'ampleur des dégâts.
Vider l'eau immédiatement sans protéger votre santé
Prenez trente secondes pour enfiler des gants avant de plonger les mains dans le seau.
Attendre avant de contacter votre assurance
Beaucoup pensent qu'il faut d'abord "voir l'ampleur" avant d'appeler. Faux calcul. Le délai légal de déclaration sinistre court dès la découverte des dégâts, et chaque jour perdu complique la constitution du dossier. Un appel dans l'heure ne coûte rien, un appel tardif peut réduire l'indemnisation.
Hiérarchie des gestes en cas d'inondation active
Face à une inondation en cours, l'ordre des actions détermine votre sécurité et la solidité de votre dossier d'assurance habitation.
Les 10 minutes qui sauvent : sécurité avant tout
Coupez l'électricité, le gaz, et évacuez si l'eau monte vite. Mettez les personnes et les animaux à l'étage ou sur un point haut. Le risque immédiat n'est pas matériel, il est humain.
Les gestes dans le bon ordre pour limiter les dégâts
Une fois la sécurité assurée, surélevez les meubles et objets de valeur avec des cales ou des parpaings. Placez les papiers importants dans un sac étanche.
Documenter sans mettre votre vie en danger
Photographiez la hauteur d'eau sur les murs, les meubles touchés, les traces d'humidité. Ces images valent de l'or pour l'expert assurantiel. Ne montez jamais sur une chaise instable dans l'eau pour photographier un plafond, la chute compte plus que la preuve.
Locataire ou propriétaire : ce qui change vraiment en cas d'inondation
La question revient sans cesse : qui gère quoi entre le locataire et le propriétaire bailleur ?
Obligations du propriétaire, droits du locataire
Le propriétaire garantit un logement décent et prend en charge les réparations structurelles, comme une toiture défaillante à l'origine d'une infiltration. Le locataire, lui, signale le sinistre sans délai et déclare les dégâts touchant ses biens personnels à sa propre assurance habitation. Deux contrats, deux responsabilités distinctes.
Qui paie quoi : clarifier les responsabilités dès le départ
Un dégât des eaux causé par une fuite de canalisation collective engage la copropriété. Une inondation liée à une catastrophe naturelle relève de la garantie catastrophe naturelle du contrat de chacun, locataire comme propriétaire. Nous conseillons de relire son contrat avant même qu'un sinistre survienne, pas après.
La franchise assurantielle : pourquoi elle peut vous surprendre
Dégâts des eaux ou catastrophe naturelle : deux mondes assurantiques différents
Cette distinction change tout, et elle reste mal comprise par la majorité des assurés.
Comment l'assureur classe votre sinistre et pourquoi c'est crucial
Un assureur classe une inondation soit en dégât des eaux classique, soit en catastrophe naturelle, selon l'origine de l'eau. Une fuite de canalisation relève de la première catégorie, une crue de rivière ou un débordement d'égout après pluies exceptionnelles relève de la seconde. Ce classement détermine la garantie mobilisée et le montant de la franchise.
Garantie dégâts des eaux contre catastrophe naturelle : différences fondamentales
| Critère | Dégât des eaux | Catastrophe naturelle |
|---|---|---|
| Origine | Fuite, infiltration interne | Crue, submersion, arrêté officiel |
| Franchise | Variable selon contrat | 380 euros minimum légal |
| Délai déclaration | 5 jours ouvrés | 10 jours après publication de l'arrêté |
L'arrêté de catastrophe naturelle : le sésame pour une meilleure indemnisation
Sans cet arrêté publié au Journal officiel, aucune indemnisation au titre de la catastrophe naturelle n'est possible. La mairie demande cet arrêté à la préfecture, et le délai peut atteindre plusieurs semaines. Patience obligatoire, mais le dossier reste valable pendant ce temps.
Le nettoyage après inondation : au-delà du balai et de la serpillière
Les articles concurrents s'arrêtent souvent au balai raclette. Nous allons plus loin, parce que la santé mérite mieux qu'un coup de brosse.
Les risques sanitaires que les autres articles oublient
L'humidité stagnante génère un terrain favorable aux moisissures en moins de 48 heures dans un logement mal ventilé. L'ADEME recommande d'aérer massivement dès que l'eau se retire, même en hiver, fenêtres grandes ouvertes plutôt qu'entrebâillées.
Moisissures, contamination bactérienne et amiante : dangers réels
Quand faire appel à un professionnel devient obligatoire
Au-delà de 10 centimètres d'eau stagnante dans une pièce fermée, ou en présence de matériaux suspects, l'intervention d'une entreprise spécialisée en assèchement s'impose. Un déshumidificateur professionnel traite en 3 jours ce qu'un ventilateur domestique met 3 semaines à sécher.
Indemnisation : démêler le vrai du faux pour obtenir son dû
Entre les promesses commerciales et la réalité administrative, l'écart est parfois large.
Timeline réaliste de l'indemnisation et non les promesses marketing
Un expert assurantiel intervient généralement sous 15 jours après déclaration pour un dégât des eaux classique. Pour une catastrophe naturelle, le délai d'indemnisation légal atteint 3 mois après remise de l'état estimatif des pertes, et non 3 mois après le sinistre lui-même. Cette nuance change tout dans l'attente ressentie.
Sous-assurance : pourquoi vous risquez de toucher moins que prévu
Négocier avec l'expert assurantiel sans vous faire avoir
L'expert travaille pour l'assureur, pas contre vous, mais son évaluation reste négociable. Fournissez factures, photos datées et devis de réparation avant son passage. Un dossier complet pèse plus lourd qu'une discussion orale.
Prévention vraiment efficace : au-delà des batardeaux de surface
Les batardeaux font illusion sur les vidéos YouTube, mais ils ne suffisent pas seuls face à une crue sérieuse.
Solutions durables pour zones inondables (sans vendre son appartement)
L'installation de clapets anti-retour sur les canalisations empêche les remontées d'eaux usées, un risque souvent négligé en habitat collectif. Combiné à l'occultation temporaire des aérations basses, ce dispositif réduit sensiblement la vulnérabilité d'un rez-de-chaussée.
Travaux éligibles aux aides : simuler vos subventions réelles
Géorisques recense les travaux de réduction de vulnérabilité éligibles à une subvention publique, sous conditions de zone classée en plan de prévention des risques. Consultez le site avant tout devis, certains travaux sont pris en charge jusqu'à 80 % de leur montant.
Réévaluer son assurance habitation après une inondation
Après un sinistre, revoyez le capital mobilier déclaré et vérifiez la présence de la garantie catastrophe naturelle dans le contrat.
Une assurance habitation mal calibrée coûte plus cher au moment du sinistre qu'au moment de la cotisation.
Que faire en cas d'inondation dans un appartement : garder le réflexe juste
Que faire en cas d'inondation dans un appartement se résume finalement à une discipline simple : sécurité d'abord, preuves ensuite, démarches sans attendre. Les zones inondables se multiplient avec le changement climatique, et plus d'un million de Franciliens vivent déjà sous cette menace selon les études récentes sur la Seine. Anticiper son contrat d'assurance habitation avant l'orage reste le geste le plus rentable de tous.
FAQ : questions critiques que vous vous posez vraiment
Quels sont les droits d'un locataire en cas d'inondation ?
Le locataire dispose du droit à un logement décent et peut exiger du propriétaire la réparation des causes structurelles de l'inondation, comme une infiltration liée à la toiture. Il déclare séparément les dégâts sur ses biens personnels à sa propre assurance habitation, indépendamment du contrat du bailleur.
Que faire en cas de dégât des eaux dans un appartement ?
Coupez l'électricité, identifiez la source si possible, évacuez l'eau visible et contactez le syndic si l'origine se situe en partie commune. La déclaration à l'assureur suit sous 5 jours ouvrés, photos à l'appui.
Quelles sont les obligations du propriétaire en cas d'inondation ?
Le propriétaire garantit la mise en état du logement et prend en charge les réparations relevant du bâti, comme la plomberie ou la toiture. Il informe également son assurance propriétaire non occupant si le bien est loué.
Est-ce que l'assurance habitation couvre les dégâts des eaux ?
Oui, un contrat multirisques habitation standard inclut la garantie dégâts des eaux. La couverture catastrophe naturelle nécessite en revanche un arrêté officiel publié au Journal officiel pour être activée.